Acheter une voiture neuve représente un budget important, que l’on choisisse de payer comptant ou de recourir à un crédit automobile. Avant de souscrire un prêt auto, une simulation permet d’évaluer les mensualités et le coût du financement selon le montant emprunté et la durée de remboursement. Pour choisir une offre adaptée, il faut également examiner le TAEG, les conditions du contrat et les éventuelles options facultatives.
Comment préparer et souscrire un crédit auto pour une voiture neuve ?
Pour souscrire un crédit auto neuf, commencez par déterminer le prix du véhicule et la somme que vous souhaitez emprunter. Le choix du modèle doit aussi tenir compte de ses caractéristiques, de ses performances et de son coût d’utilisation. Une fois votre budget défini, la simulation permet de comparer plusieurs combinaisons de montant, de durée et de mensualités avant de sélectionner une proposition.
- Définir le montant à financer : identifier le véhicule, son prix d’achat et la part que vous souhaitez couvrir par un crédit.
- Effectuer une simulation : examiner les mensualités correspondant au montant et à la durée envisagés.
- Comparer les offres : vérifier le TAEG, le coût total et les conditions de remboursement.
- Préparer la souscription : consulter les modalités de demande et examiner les conditions contractuelles avant de vous engager.
En France métropolitaine, les conditions de souscription d’un crédit auto dépendent de l’organisme prêteur et des caractéristiques du financement. Société Générale propose notamment le Crédit Auto Expresso, un prêt amortissable destiné à l’achat d’une voiture neuve ou d’un deux-roues, avec Franfinance comme partenaire prêteur. Accessible sans apport pour un montant compris entre 1 000 et 35 000 €, il permet de choisir une durée de remboursement de 12 à 84 mois. La souscription s’effectue entièrement en ligne, avec une réponse de principe immédiate pour les demandes allant jusqu’à 35 000 €. Pour connaître les conditions d’un crédit destiné à un véhicule, il est possible de consulter les caractéristiques de l’offre et les modalités de financement. À noter : la réponse de principe ne vaut pas acceptation définitive du dossier.
Quelles différences entre un prêt auto neuf et un prêt auto d’occasion ?
Un prêt destiné à une voiture neuve et un financement pour une voiture d’occasion peuvent présenter des conditions différentes, notamment en matière de taux et d’ancienneté du véhicule accepté. Certains prêteurs fixent des critères d’éligibilité liés à l’âge de la voiture. Il est donc important de vérifier les conditions applicables à chaque offre plutôt que de supposer qu’un même financement convient à tous les véhicules.
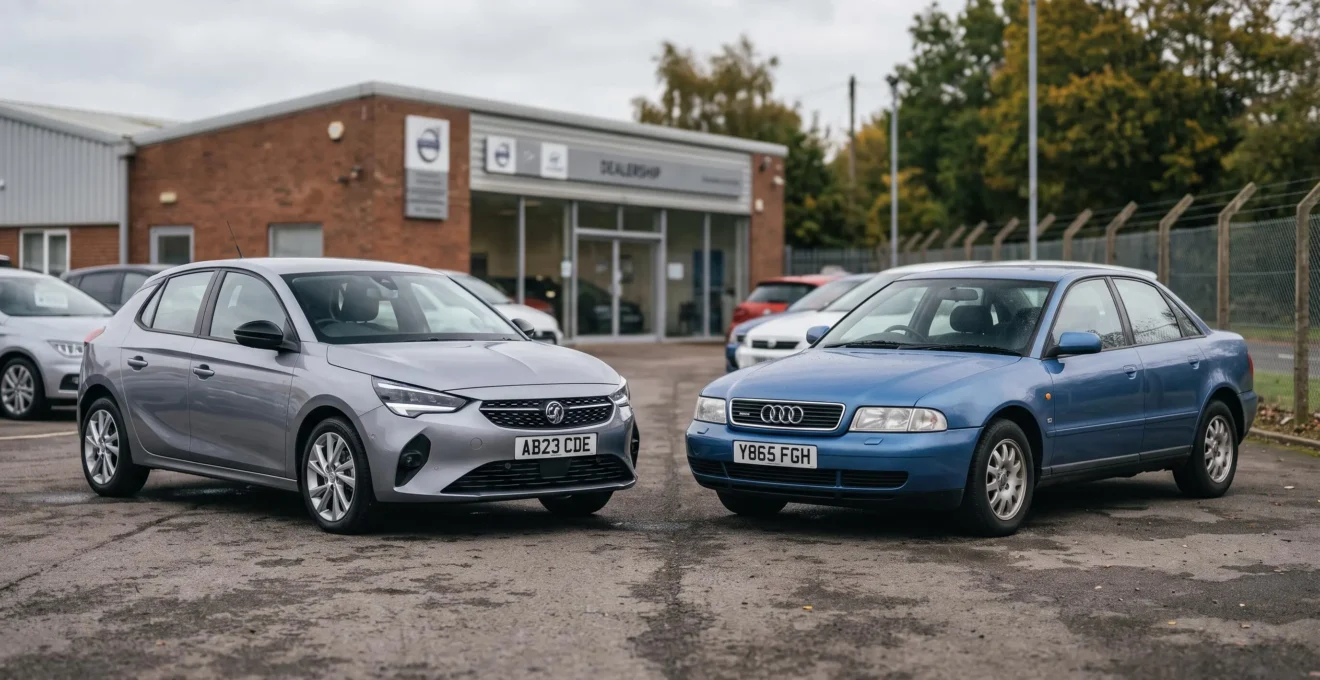
Pour mesurer une éventuelle différence de coût, vous pouvez comparer deux simulations portant sur un même emprunt de 20 000 €, avec une durée identique. Un taux inférieur sur le neuf peut réduire le coût du financement à conditions comparables, mais cela ne signifie pas que l’achat d’une voiture neuve sera globalement moins cher. Le véhicule d’occasion présente généralement un prix d’achat inférieur, ce qui peut aussi réduire le montant à emprunter.
- Possibilité de comparer les offres de financement spécifiquement destinées aux véhicules neufs.
- Choix du modèle selon ses caractéristiques, ses performances et son coût d’utilisation.
- Prix d’achat généralement inférieur à celui d’un véhicule neuf.
- Conditions de crédit pouvant dépendre de l’ancienneté du véhicule et de son éligibilité.
Le choix du véhicule reste donc indissociable de celui du financement. Pour les modèles électriques, comme une Tesla ou une Jaguar iPace, le prix et le coût d’utilisation méritent aussi d’être examinés. Certaines offres distinguent par ailleurs les motorisations : le Crédit Auto Expresso prévoit notamment une offre spécifique pour les véhicules hybrides ou électriques, dont les conditions doivent être consultées séparément.
Pour approfondir les distinctions entre financements automobiles, les conditions d’un prêt-auto pour une voiture neuve doivent être rapprochées de celles proposées pour un véhicule d’occasion, en gardant à l’esprit que les règles applicables dépendent du contrat et du pays concerné.
Quels montants, durées et mensualités examiner avant de souscrire ?
Le montant emprunté correspond à la somme financée par le crédit, qui peut être différente du prix total de la voiture. Chaque prêteur définit les montants qu’il accepte de financer et les durées proposées. Pour un prêt à remboursement échelonné, la durée choisie détermine le nombre de mensualités : à montant et taux comparables, allonger le remboursement peut diminuer la mensualité, mais augmenter le coût total des intérêts.
Pour comparer les simulations, relevez les mêmes informations dans chaque proposition :
| Critère | Ce qu’il représente | Ce qu’il faut examiner |
|---|---|---|
| Montant emprunté | Somme financée par le crédit | Correspondance avec le budget d’achat |
| Durée | Période prévue pour rembourser le prêt | Nombre de mensualités et coût du financement |
| Mensualité | Somme à rembourser chaque mois | Compatibilité avec le budget disponible |
| Modulation | Possibilité éventuelle de modifier les mensualités | Conditions contractuelles et conséquences sur le remboursement |
| Coût total | Coût financier du crédit sur la durée prévue | Montant global des frais et intérêts |
À titre d’exemple, le Crédit Auto Expresso permet d’emprunter à partir de 1 000 € sur une période de 12 à 84 mois, avec des mensualités modulables à la hausse ou à la baisse. Cette flexibilité dépend des conditions du contrat et ne doit pas être considérée comme systématique pour tous les crédits automobiles. Les règles encadrant les durées peuvent également varier selon le cadre juridique applicable et la nature de l’emprunteur : le financement d’un véhicule professionnel ne relève pas nécessairement des mêmes dispositions qu’un crédit souscrit par un particulier.
Comment comparer le TAEG et le coût total des offres de crédit auto ?
Le taux annuel effectif global, ou TAEG, est un indicateur essentiel pour comparer le coût de plusieurs crédits automobiles. Il exprime ce coût sur une base annuelle en tenant compte des intérêts et des frais entrant dans son calcul. Il ne faut donc pas le confondre avec la mensualité affichée, qui dépend aussi du montant emprunté et de la durée de remboursement.
Comparez les TAEG et les coûts totaux pour des montants et des durées équivalents, puis examinez les conditions de remboursement. Une mensualité plus faible ne signifie pas nécessairement un crédit moins coûteux.
Une proposition peut aussi prévoir des prestations facultatives, dont le coût et les conditions méritent une attention distincte. Le Crédit Auto Expresso propose ainsi une assurance emprunteur facultative auprès de Sogecap et Sogessur. Avant d’y souscrire, examinez son prix, ses garanties et son incidence éventuelle sur le budget du financement. Les éléments facultatifs ne doivent pas être confondus avec les frais obligatoires entrant dans le calcul du TAEG.
- Le montant emprunté correspond au besoin de financement.
- La durée et les mensualités sont compatibles avec le budget.
- Le TAEG et le coût total ont été examinés.
- Les simulations comparées reposent sur des paramètres équivalents.
- Les conditions de remboursement et de modulation sont comprises.
- Les coûts et les conditions des options facultatives sont identifiés.
Un prêt auto adapté ne se résume donc pas au taux le plus bas : il doit permettre de financer le véhicule souhaité avec des mensualités supportables et un coût global clairement identifié. Comparer plusieurs simulations avant de s’engager aide à choisir un financement cohérent avec son budget.
Peut-on souscrire un crédit auto neuf sans apport ?
Oui, certaines offres permettent de financer une voiture neuve sans apport. C’est notamment le cas du Crédit Auto Expresso. Les conditions de financement restent propres à chaque prêteur.
Une réponse de principe immédiate signifie-t-elle que le crédit est accordé ?
Non. Une réponse de principe ne constitue pas une acceptation définitive du crédit. Le Crédit Auto Expresso prévoit une réponse de principe immédiate jusqu’à 35 000 €, mais l’accord définitif reste distinct de cette première réponse.
Quels frais faut-il prévoir en plus des mensualités d’un crédit auto ?
Au-delà des mensualités, l’achat d’une voiture financée à crédit entraîne d’autres dépenses à anticiper : assurance automobile, carte grise, entretien, carburant et éventuels frais liés au financement. Les intégrer dans son budget permet d’évaluer plus précisément le coût global du véhicule.
Peut-on rembourser un crédit auto avant la fin du contrat ?
Oui, le remboursement anticipé d’un crédit auto est possible, sous réserve des conditions prévues par le contrat et des dispositions légales applicables. Selon le montant restant dû et la situation, des indemnités peuvent éventuellement être demandées par le prêteur. Il est donc préférable de vérifier ces modalités avant de souscrire.